登記簿に残る親の古い住所を、どの書類とも照らし合わせない組み合わせがあります。法務局向けの通知を司法書士のサイトが転載したもので、相続人全員の上申書(登記簿の名義人と戸籍の親が同じ人だと、全員で申し出る書類)の代わりに置かれています。登記簿と親の住民票(または附票)のあいだに入るのは、家の固定資産税の証明書です。
たとえば、権利証を探す記事と同じ父名義の家です。登記簿の住所は、平成4年に取得したときのA市のまま。父はその後二度移り、最後に住んだC市で令和5年(2023年)の春に亡くなりました。C市の除票(本籍入り)は取れましたが、途中の市の除票と本籍を移す前の附票は廃棄済みで、権利証も見つかっていません。あの記事は、固定資産税の納税証明書などの名前を法務局の相談で挙げて聞く、というところで止めています。その相談の前に、この家で組み合わせが組めそうかの見当は、書類を1枚も取らずに、父の死亡日と1本の電話でつけられます。
三つの一致は、紙と紙の継ぎ目
通知の条件は「三つの一致」です。隣り合う紙どうしを照らし合わせる所が、3か所あるという意味です。
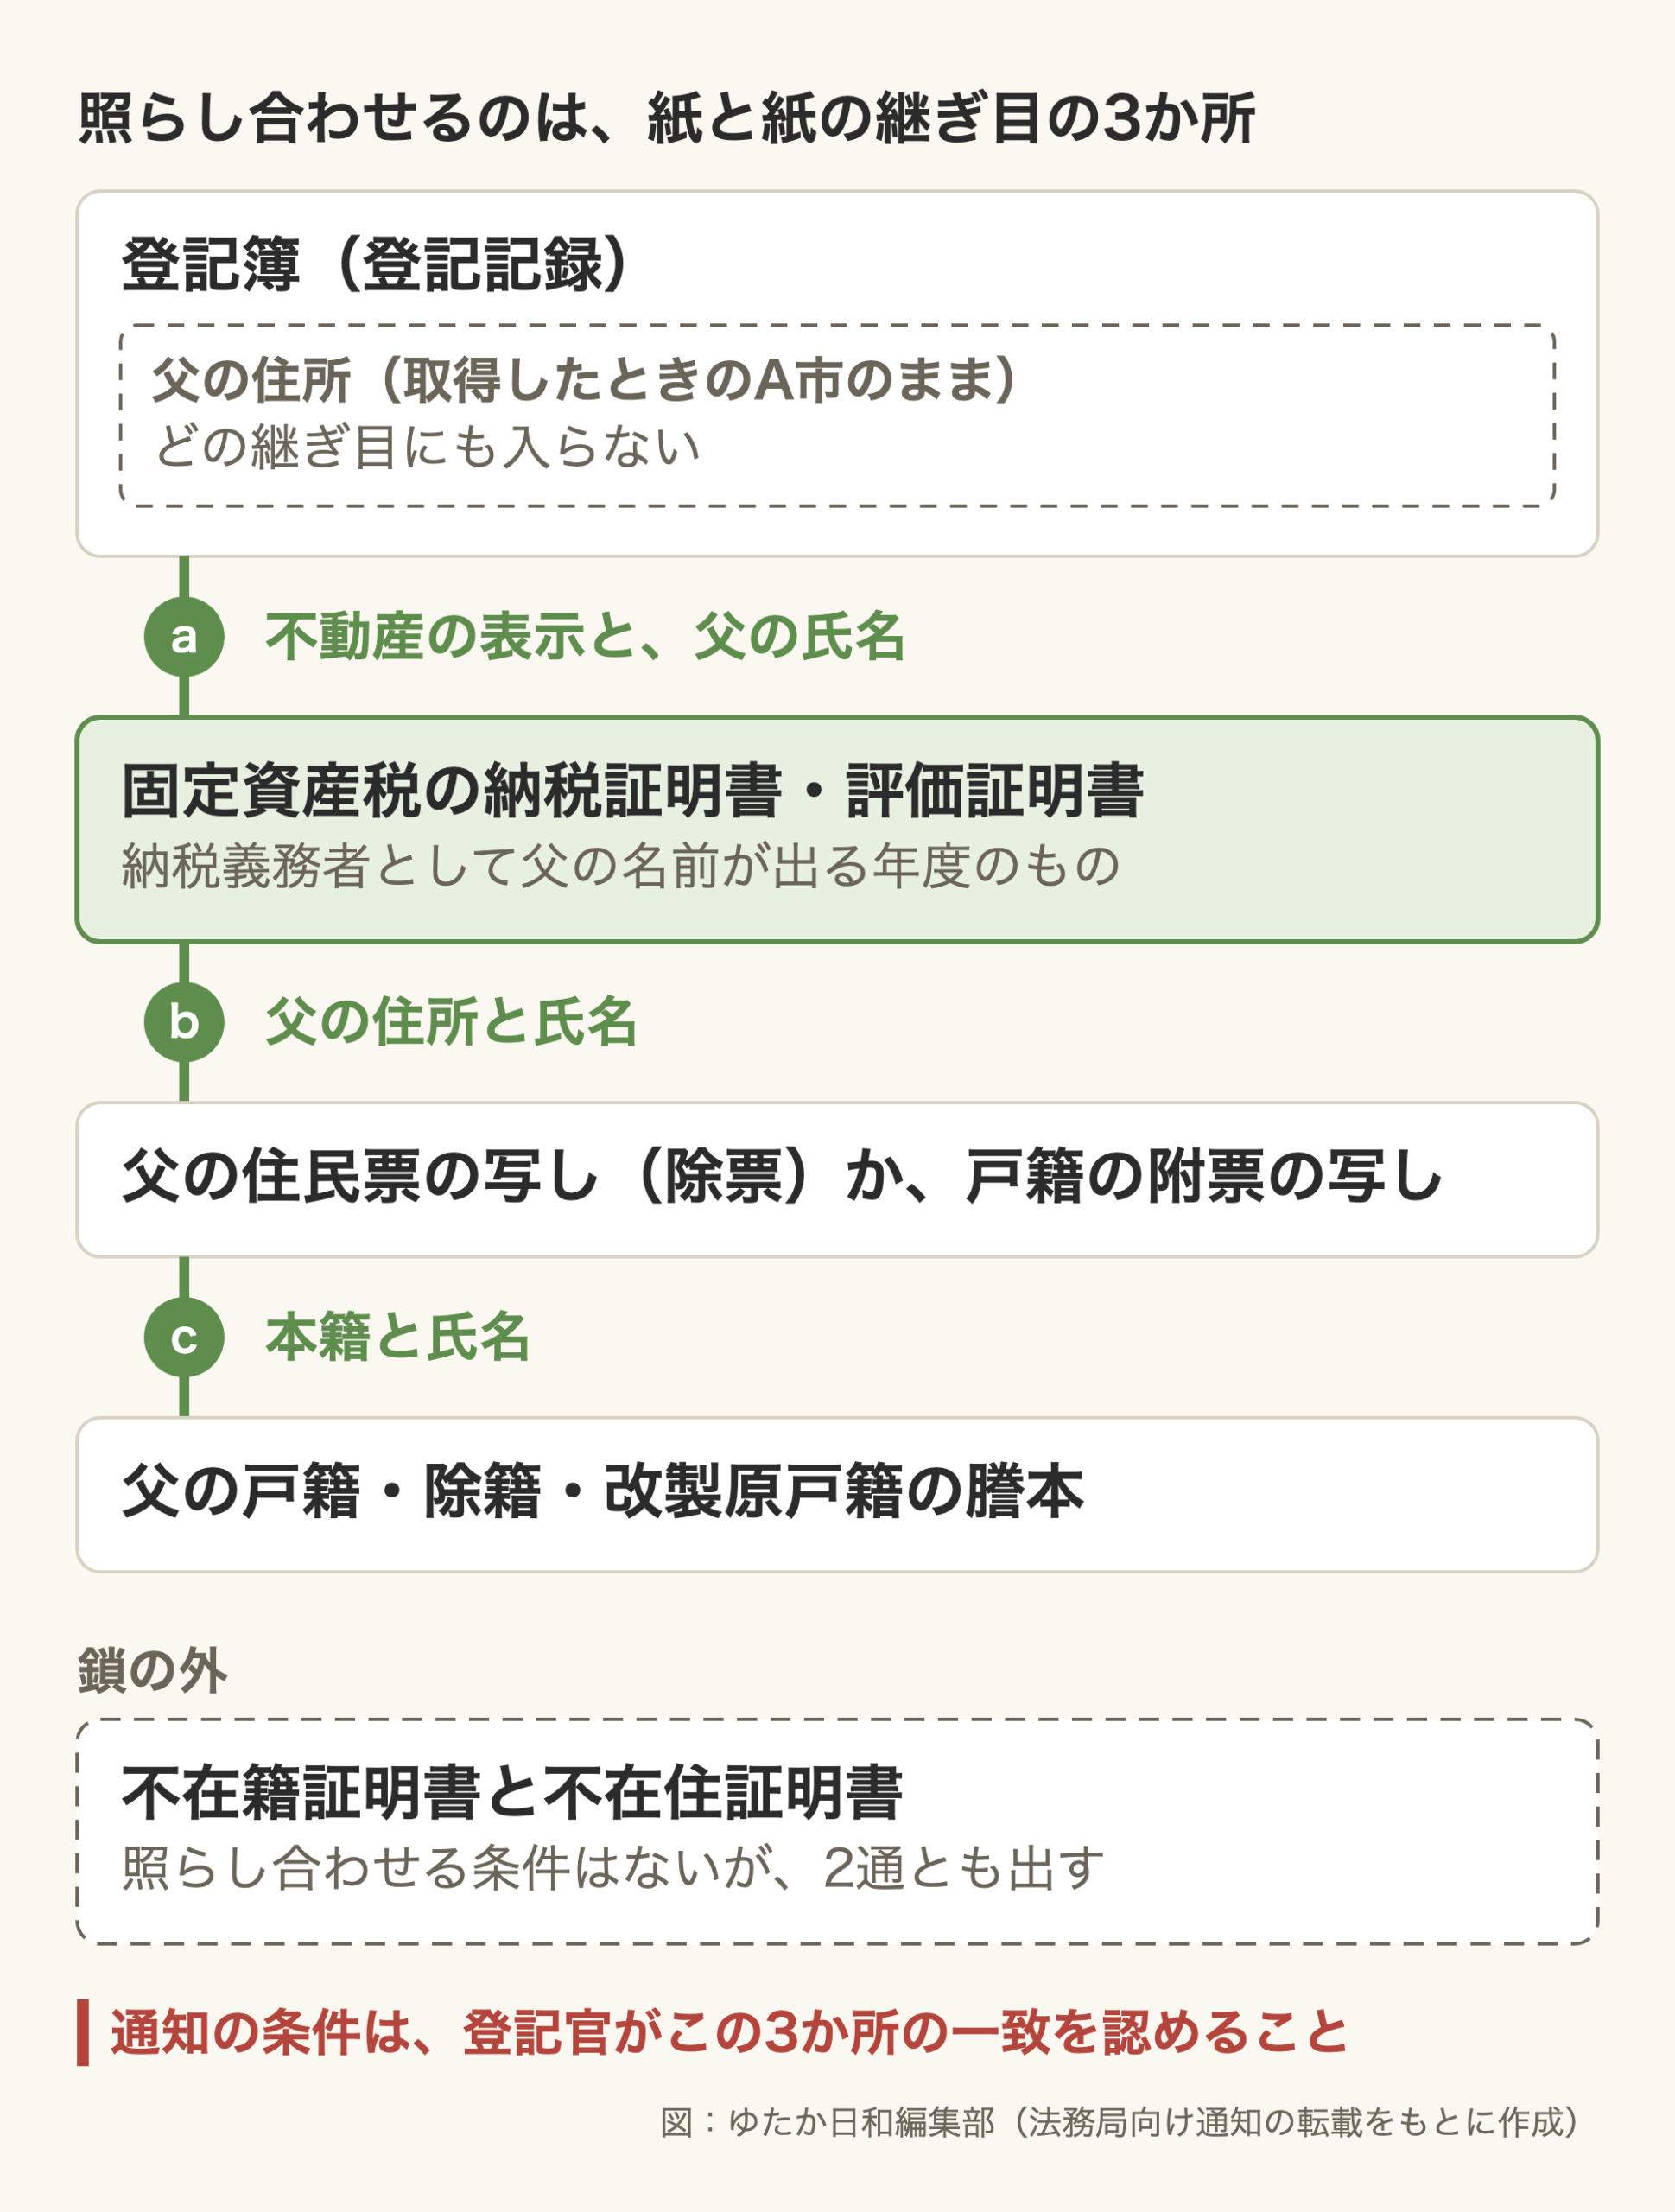
継ぎ目aは、登記簿と固定資産税の証明書のあいだで、物件の所在と父の氏名を照らします。継ぎ目bは証明書と住民票(または附票)のあいだで、住所と氏名を。継ぎ目cは住民票と戸籍のあいだで、本籍と氏名を照らします。証明書はaとbの両方の端にいるので、物件の所在と、父の住所・氏名の両方が載っている必要があります。
通知の書き方は、登記官がこの3か所の一致を認めるときは、相続人全員の上申書を求めずに登記をすることができる、というものです。そろえた紙を見て一致を認めるかどうかは、登記官が決めます。
図の外に置いた不在籍証明書と不在住証明書は、照らし合わせる条件を持ちませんが、通知は2通とも出すことを求めています。登記簿のA市の住所が使われるのは、この2通の請求です。紙どうしを照らし合わせるためではなく、A市にその住所の父の記録が残っていないかを確かめる宛先になります。司法書士の解説は、登記簿の住所の市で請求し、不在籍証明書では本籍の欄にその住所を書く、としています。2通とも、請求書の氏名と住所に当たる記録が1件でも残っていれば出ません。不在住証明書が出なかったときは、A市に父の除票が残っている見込みがあるので、その除票で登記簿の住所と直接つなげないかをA市に聞きます(廃棄済みと言われた除票の記事)。
(公正証書の遺言で相続する家は、通知の組み合わせが別になるので、この記事の対象から外れます。)
父の名前で出る年度
継ぎ目aで照らす氏名は、登記簿の名義人の氏名と、証明書に納税義務者として載る氏名です。証明書が相続人の名前で出る年度では、ここが合いません。
証明書は年度ごとに、その年の1月1日現在の内容を出します。1月1日より前に名義人が亡くなっていた年度は、名義が親のままの土地の固定資産税の記事で書いたとおり相続人の税になり、台帳が書き換えられていれば、証明書も相続人の名前で出ます。
さかのぼって出す年度の数は、法律で一律に決まっているものではなく、市ごとの扱いです。確かめた4つの市はどこも現年度を含めて5年度分で、家のある市が何年度分かは、あとの電話で聞きます。5年度分の市なら、いま取れるいちばん古い年度の1月1日は2022年1月1日です。父がこの日以降に亡くなっていれば、法律の仕組みの上では、父の名前で出る年度が少なくとも1つあります。4月に新しい年度の分が出ると、いちばん古い年度が1つ落ちるので、この日付が使えるのは2027年3月31日までです。
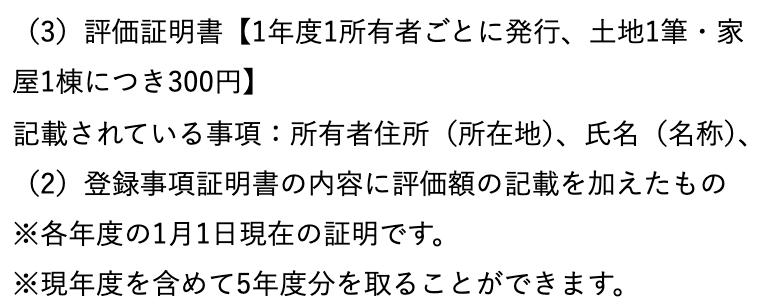
この家は、5年度分の市なら、2022年度と2023年度の1月1日に父が存命だったので、その2年度は父の名前で出ます。
父が2022年1月1日より前に亡くなっていた家でも、道が閉じたとは限りません。相続人の名前になるのは台帳が書き換えられた年度で、書き換えが済んでいない年度が残っていれば、親の名前で出る余地があります。それは市に聞かないと分かりません。
電話で聞く3点、法務局で聞く1点
電話の相手は、家が建っている市区町村の固定資産税の担当です(東京23区なら都税事務所)。父が住んだ市とは限らず、家の所在地で決まります。
1点目は年度です。何年度分まで出せるか、そのうち父の名前で出る年度はどれか。
2点目は種類です。物件の所在と、所有者の住所・氏名がそろって載る証明書はどれか。同じ名前の証明書でも、載る項目は市と種類で違います。
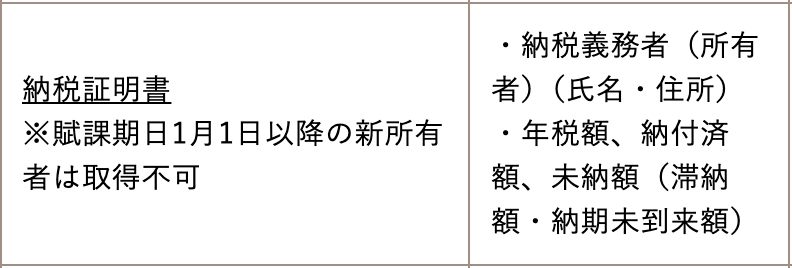
3点目は、その証明書の住所欄に出る住所です。父が最後に住んだC市の住所か、登記簿のA市の住所か、それ以外か。どの住所が印字されるのかは、編集部が調べた市の公開資料では確かめられませんでした。C市の住所が出れば、継ぎ目bはC市の除票とつながります。A市の住所が出れば、その証明書では継ぎ目bが立たず、相続人全員の上申書の側へ早めに切り替えられます。途中の市など、ほかの住所が出た場合は、それで足りるかを法務局で聞きます。
3点とも、固定資産税がかかっている家と土地の話です。かかっていない土地は、証明書が出るかどうかから同じ電話で確かめます。
答えがそろったら、証明書の種類と年度、住所欄の答え、C市の除票、戸籍、A市で取る不在籍証明書と不在住証明書を並べて、管轄の法務局の登記手続案内で「この組み合わせで足りるか」を聞きます。取りそろえるのはその答えのあと、という順序は権利証の記事と変わりません。
この組み合わせは、親の住民票の写しか附票が少なくとも1通出せることを前提にした文面です。1通も出せない家の行き先は、相続人全員の上申書の側で、権利証の記事と同じように、法務局の相談でその名前を挙げて聞きます。
この家で、書類を取る前に言えるのは年度までです。5年度分の市なら、父の名前で出る年度が2つあります。種類と住所欄は公開資料からは分からず、法務局に持ち込める組み合わせかどうかの見当は、家のある市の固定資産税の担当への電話でつきます。
2026年10月18日時点。年度の目安は、現年度を含めて5年度分の証明書を出す市の場合です。法務局向けの通知を司法書士のサイトが転載したもの(『登記研究』917号に掲載)、e-Gov法令検索の地方税法、静岡市・鹿児島市・熊本市・船橋市・東京都主税局の固定資産の証明書の案内、中央区・柏市・目黒区・北九州市の不在籍・不在住証明書の案内、司法書士事務所の解説(以上、2026年10月18日確認)によります。
コメント