新築住宅の減額が終わって家屋の固定資産税が上がるとき、その上がり方には上限があります。増改築をしておらず、税率も変わっていなければ、前年度の2倍を大きく超えることはまずありません。
上がった理由は、市町村の側も説明しています。増税ではなく、減額が終わって本来の税額に戻った、と。ただ、それを読んでも、届いた額が本来の税額として筋の通る大きさなのかは分かりません。上限が1つあれば、そこが判定になります。
税率は市町村が条例で決めるので、改正があれば比は動きます。端数の処理があるぶん、ぴったり2.00倍になるとは限りません。判定に使う幅は、2倍を大きく超えているかどうかです。
都市計画税と土地は、最初からこの減額の外にいる
割るのに使う紙は、納税通知書に付いてくる課税明細書です。取り出すのは合計額ではなく、土地と家屋が分かれて並んでいるうちの、家屋の固定資産税の額です。減額されていたのが、その行だからです。
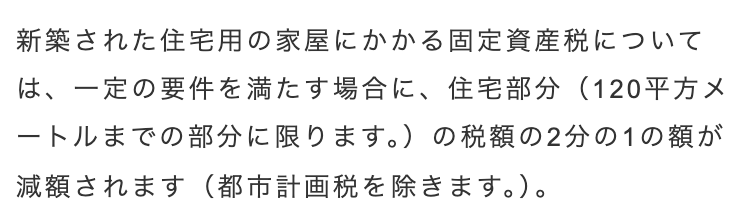
法律で減額を定めている条文に、都市計画税という語はありません。大阪市は同じことを、減額の説明に「都市計画税を除きます」と括弧で添えて書いています。この減額では家屋の都市計画税は減らず、土地の住宅用地の特例は、減額が何年度分かとは関係なく続きます。
合計額で割ると、家屋の行で割ったときより小さい数字が出ます。それを見て減額とは別の話だと読むと、この先の判定を丸ごと外します。
去年の紙の同じ行で、今年の額を割る
前年度の課税明細書を出してきて、同じ行の額で今年の額を割ります。答えは1つの数字です。
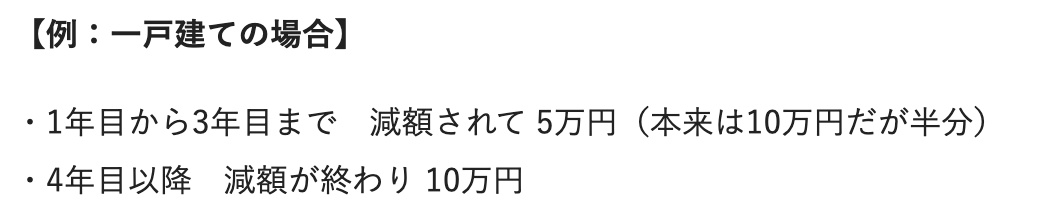
ほぼ2倍なら、そこで終わりです。半額だったものが満額に戻った、それだけの動きです。この形になる家は、家じゅうが住まいで、床面積が120平方メートル以下です。富山市は、減額されていた年の5万円が終わった年に10万円になるという例を、自分で書いています。
2倍を大きく超えていたら、減額が終わったことでは説明がつきません。2枚の明細書を持って、市区町村の窓口で理由を聞きます。
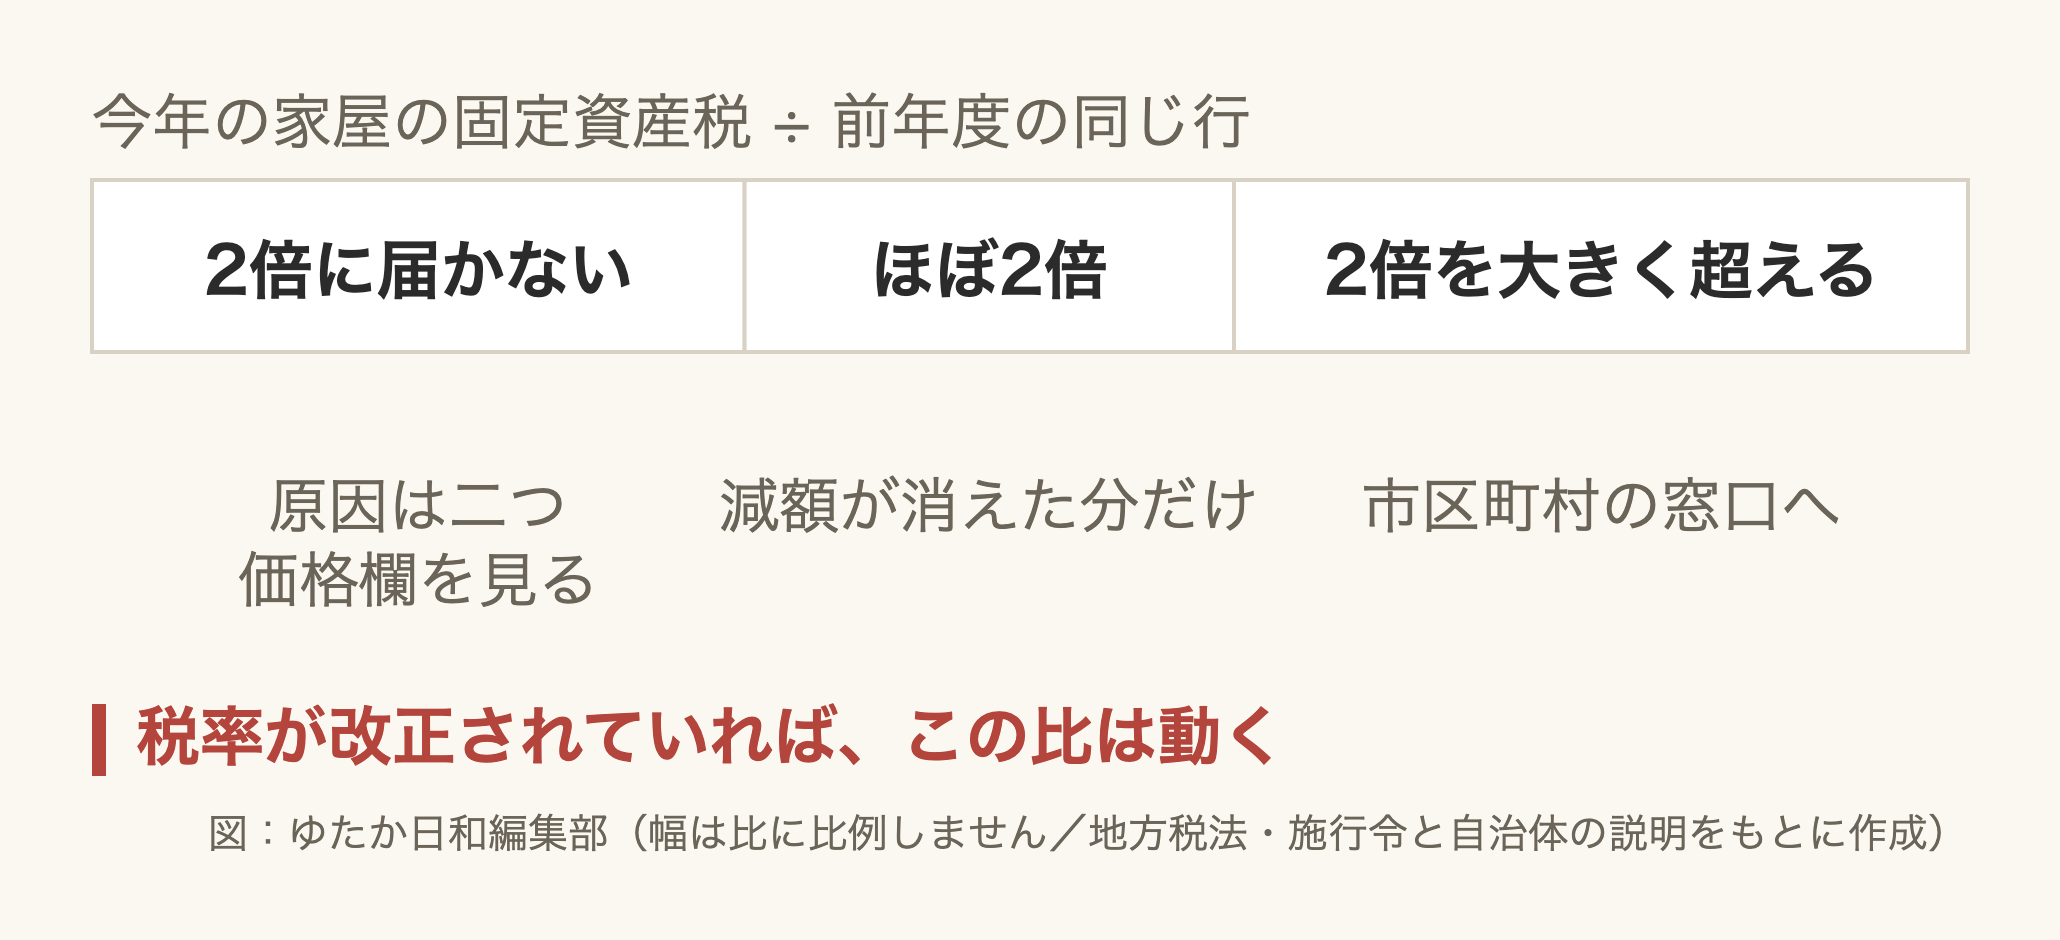
2倍に届かなかったときに見るのは、明細書の「価格」欄
2倍に届かなかったとき、増改築をしていない家なら、増え方を抑えている要因は床面積か価格のどちらかです。半額の対象は、居住部分のうち120平方メートルまでに対応する分です。家がそれより広ければ、減額は家屋の税額の全部には届いていません。すべて住まいに使っている150平方メートルの家なら、半額になっていた部分は家屋の税額の8割。前年に払っていた額は満額の6割で、今年の比は1.67倍にとどまります。
もう片方の価格は、3年に1度見直されます。見直しが満額に戻る年と重なると、増え方はそのぶん小さくなります。価格が動いたかどうかは、明細書の「価格」欄を去年の紙と見比べると分かります。同じ数字なら、残っている原因は床面積です。
見直しで上限が押し上げられることはありません。計算し直した価格が前年度を上回るときは前年度の価格に据え置く。確認した三つの自治体は、評価替えの説明にそう書いています。冒頭に置いた上限は、この扱いがあって成り立っています。
この段差が来る年は、家によって違う
段差は、固定資産税がかかり始めた年から数えて、一般の住宅なら4年目、3階建て以上の耐火・準耐火の住宅なら6年目に来ます。認定長期優良住宅は、別の制度で年数が延びることがあります。年が違っても、見る行と上限は同じです。
この段差は一度きりです。今年の紙に出ている額は、これから毎年こうして増えていく額ではなく、この家の固定資産税が一段上がり切ったあとの額です。
2026年9月時点で確認した地方税法と同法施行令、大阪市・富山市・三芳町・銚子市の公式資料によります。増改築をしておらず、ほかの減額や減免も受けておらず、税率の改正もない住宅を前提にしています。
コメント