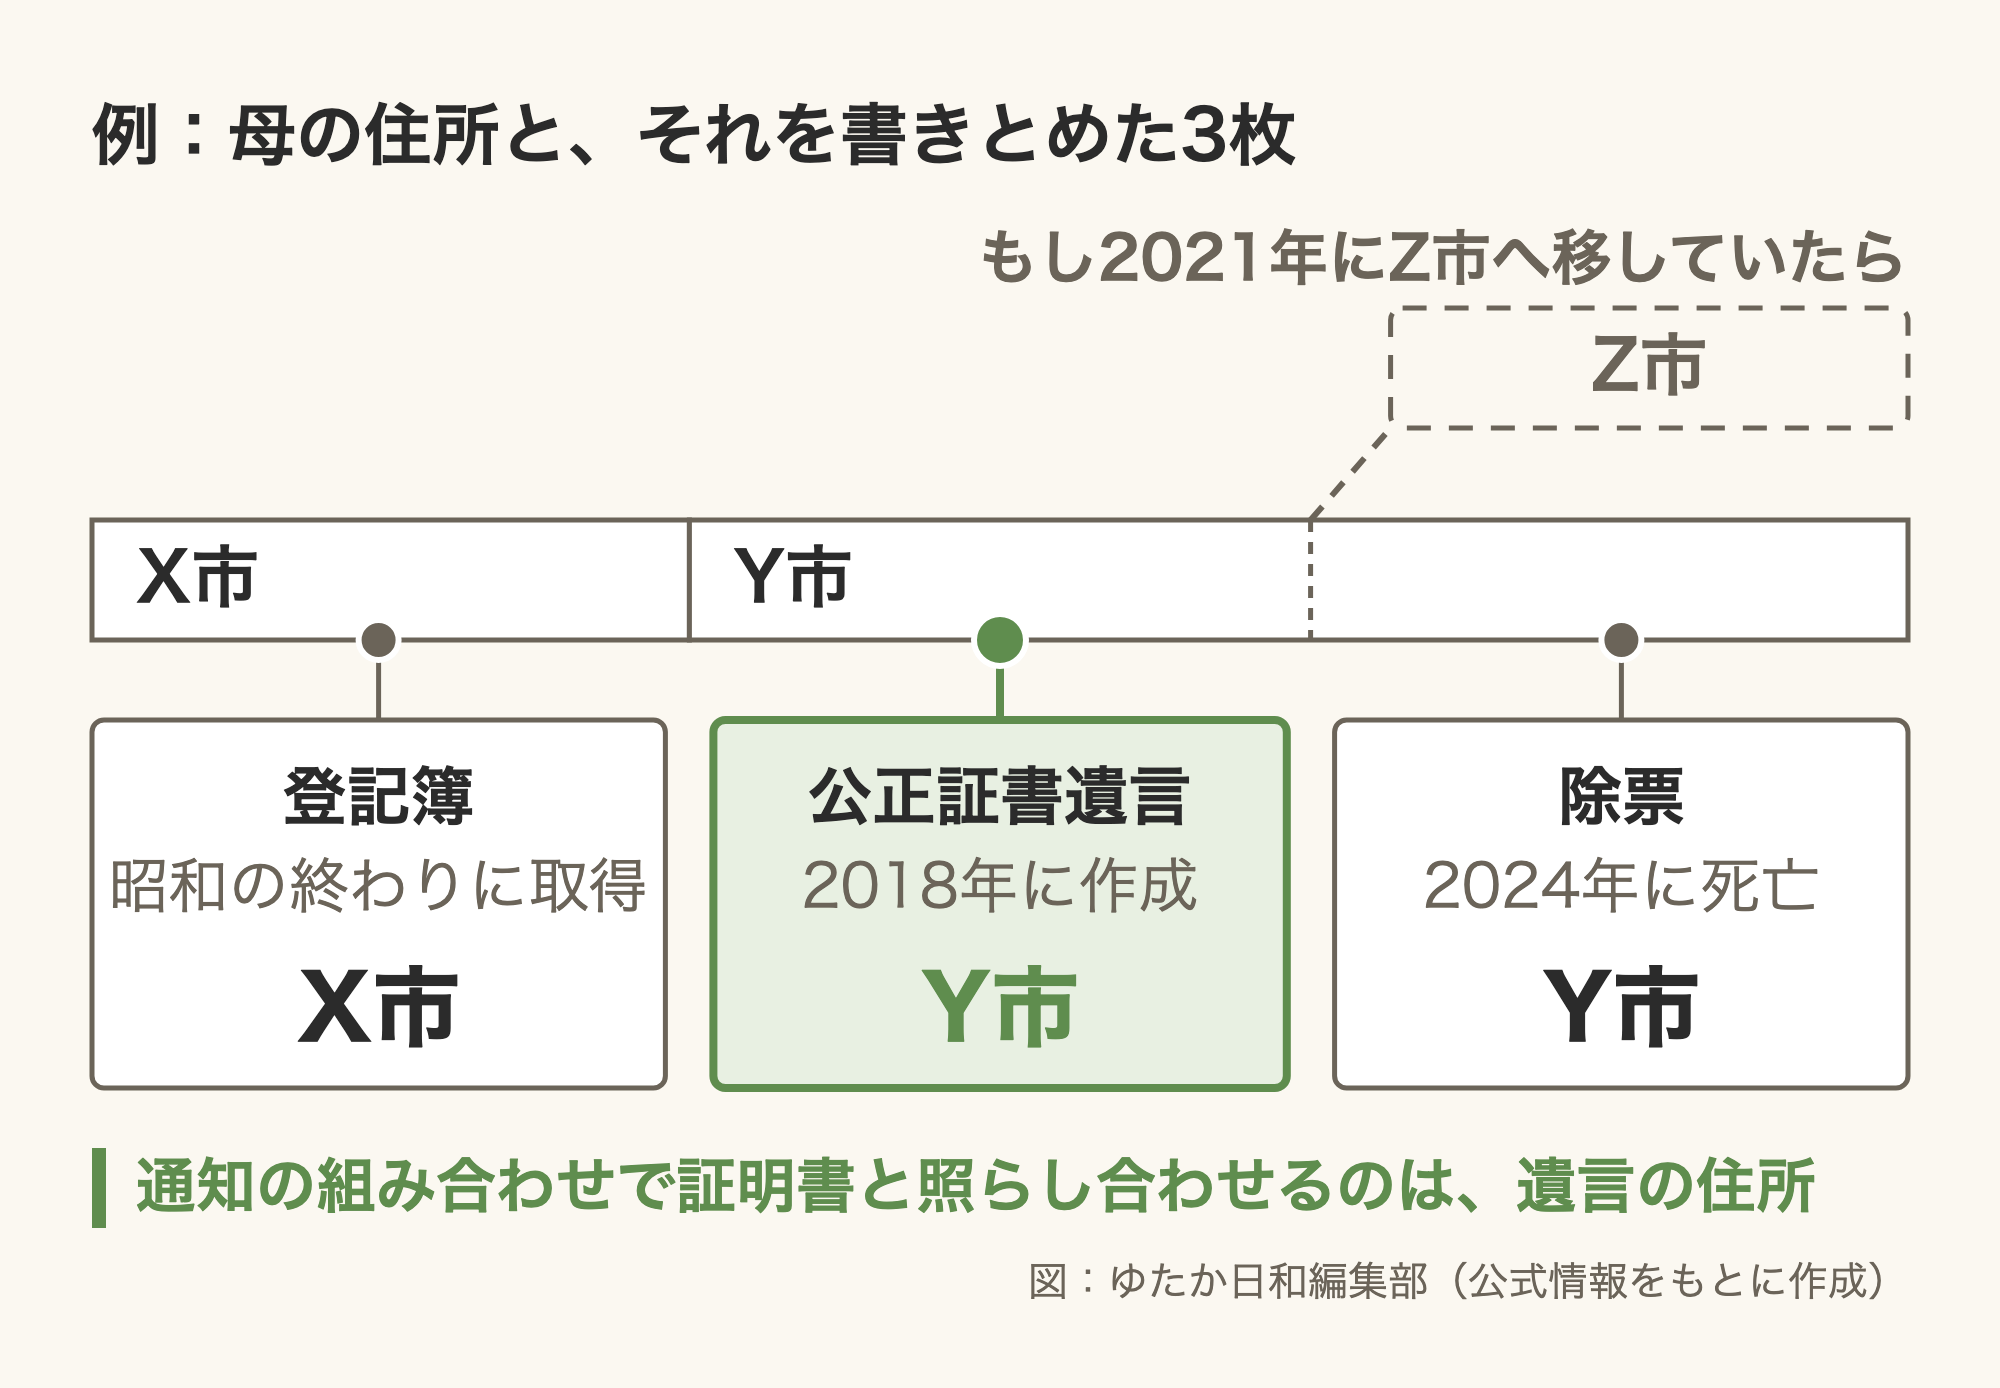
母名義の家を相続するとき、母の住所を書きとめた紙が、年の順に3枚あるとします。昭和の終わりに家を取得したときの登記簿にはX市、2018年に作った公正証書遺言にはY市、2024年に亡くなったときの除票にもY市。除票は、亡くなったり転出したりして消された住民票のことです。
登記簿の住所と亡くなったときの住所が違う家について、法務局の手引きや公正証書遺言の記載例は、そのあいだを除票か戸籍の附票でつなぐよう案内しています。附票は、本籍地で住所の移り変わりを書きとめていく紙です。この一家では、X市の除票と、本籍を移す前の附票が廃棄済みで、X市からY市への橋が切れています。権利証も見つかっていません。長女の手元には母から預かった遺言の正本があり、「この土地建物を長女に相続させる」と書かれています。
この家が試せるのは、法務局向けの通知を司法書士のサイトが転載したものが、親の公正証書遺言で相続する家について置いている、別の書類の組み合わせです。使うのは登記簿、固定資産税の納税証明書か評価証明書(以下、証明書)、遺言、戸籍の4つ。登記簿と証明書を家の表示と母の氏名で、証明書と遺言を母の住所と氏名で、遺言と戸籍を母と相続人の氏名と生年月日で照らし合わせます。X市の古い住所はどこにも出てこず、切れた橋の代わりを遺言が受け持ちます。登記官がこれらの一致を認めるときは、相続人全員の上申書(登記簿の名義人と戸籍の母が同じ人だと、相続人全員で申し出る書面)を求めずに登記をしてよい、という書き方で、認めるかどうかは登記官が決めます。
通知には遺言を使わない家のための組み合わせもあり、そちらで使う親の住民票や附票、不在籍証明書・不在住証明書(登記簿の住所に、その名前の本籍も住民登録も無いことを示す証明)は、遺言を使う側には挙がっていません。要らないと確かめられたわけではありません。また、通知が挙げる遺言は公正証書の遺言で、自筆の遺言(法務局に預けたものを含む)と秘密証書の遺言は挙がっていないので、そうした遺言の家は使えるかどうかを法務局で別に聞くことになります。
遺言に書かれた住所は、作った日のまま止まっている
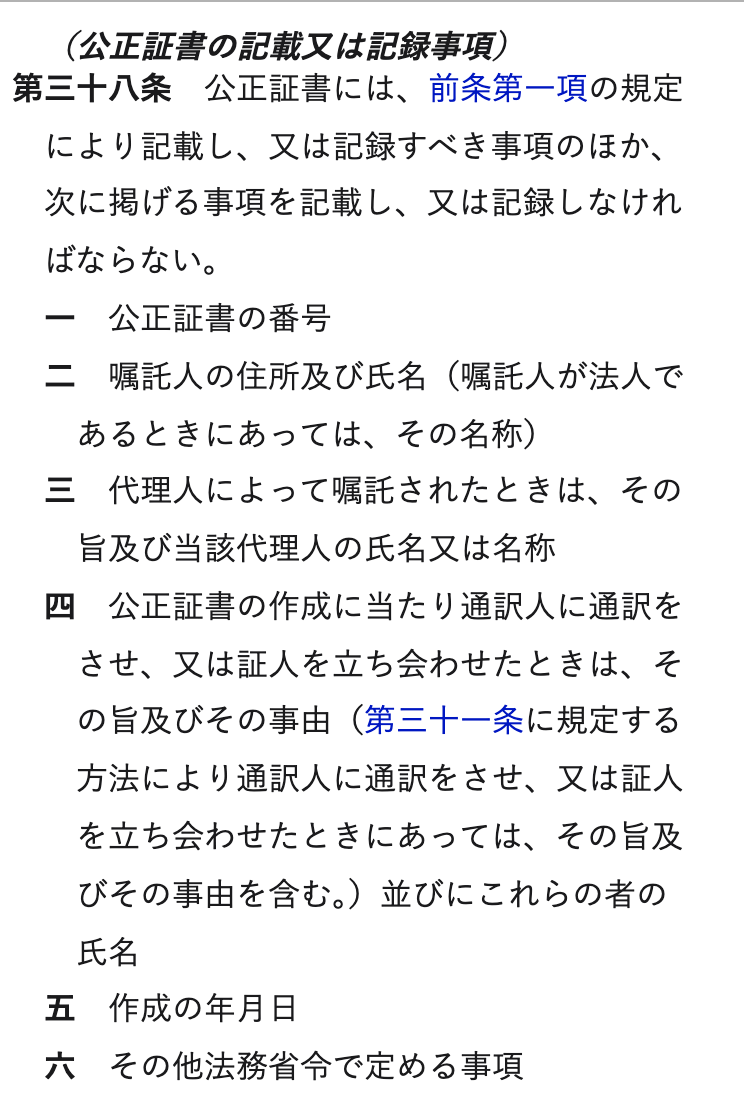
証明書の住所と照らし合わせる相手は、遺言に書かれた母の住所です。登記簿の古い住所でも、亡くなったときの住所でもありません。遺言の住所は作った日のもので、そのあと母が引っ越しても書き換わりません。中身を変えるには新しい遺言を作るしかない、と公証人連合会は説明しています。
遺言を作ったあとに住民票を移していた家では、最後に住んだ住所のつもりで固定資産税の担当に聞くと、聞く住所を取り違えます。
遺言を開いて、読むのは2か所
手元に遺言が無ければ、相続人は遺言を作った公証役場に謄本を請求できます。
1か所目は、家と土地について書いた文の最後の言葉です。「相続させる」なら登記の原因は相続で、通知が前提にしている相続の登記です。「遺贈する」と書かれていたら、登記の原因は遺贈という別の種類になります。通知の文面には遺贈が一度も出てこないので、遺言を使う組み合わせに乗るかは、通知からは読み取れません。
2か所目は、遺言者として母の住所と氏名が書かれた行と、遺言を作った年月日です。この家なら、Y市の住所と2018年の日付が読めます。同じときに、母と長女の生年月日が書いてあるかも見ておきます。戸籍と照らすのは、この生年月日です。
作った日のあとに、母は住民票を移したか
遺言の日付が読めたら、その日のあとに母が住民票を移したかを確かめます。同じ市の中の引っ越しも数えます。家族の記憶か、取れている最後の除票の住所が遺言の住所と同じかで確かめられます。
この家は移していないので、聞く住所は遺言の住所ひとつです。家と土地のある市区町村の固定資産税の担当(東京23区なら都税事務所)に、母の名前で出る証明書の住所欄にその住所が出るかを聞きます。固定資産税は毎年1月1日の持ち主にかかるので、母の名前で出るのは母が1月1日に生きていた年度で、そのうち今も発行できる年度です。住所が載るのはどの種類の証明書かも、同じときに聞きます。年度と種類の選び方は、遺言を使わない家の組み合わせを扱った権利証もない相続登記の記事に詳しく書きました。年度の数え方は、遺言のある家でも変わりません。
図の点線のように、母が2021年に施設のあるZ市へ住民票を移していたら、遺言の住所と亡くなったときの住所は別になります。通知の文面どおりに読めば、照らし合わせる相手は遺言に書かれたY市の住所のままです。ただ、遺言を作ったあとに引っ越した家をどう扱うかを書いた公的な資料は、法務局と公証人連合会の案内には見つかりませんでした。だから、その家も担当に聞くことは同じで、母の名前で出る年度のうち、住所欄にY市の住所が出る年度があるかです。
法務局の登記手続案内で聞くこと
担当から、どの年度のどの種類の証明書に遺言の住所が出るかの答えが出たら、遺言とその答えを持って、管轄の法務局の登記手続案内で、遺言と固定資産税の証明書を使う組み合わせで足りるかを聞きます。手引きはこの道に触れていないので、法務局向けの通知にある組み合わせだと、中身を言って聞きます。
遺言が「遺贈する」と書いている家、遺言に母や長女の生年月日が無い家、証明書に遺言の住所が出る年度は無いと言われた家は、同じ場でそのことも聞きます。最後の家は、遺言を使わない家のための組み合わせや相続人全員の上申書と並べて聞くことになります。親の住民票や不在籍・不在住の証明をそろえるかどうかも、この場で聞くことです。
書類を取りそろえるのは、その答えのあとです。
2026年10月20日時点。法務局向けの通知を司法書士のサイトが転載したもの(『登記研究』917号に掲載)、e-Gov法令検索の公証人法・民法、日本公証人連合会の遺言と公正証書作成の必要書類の案内、法務局の相続登記・遺贈の登記の手引きと公正証書遺言の記載例(以上、2026年10月20日確認)によります。
コメント